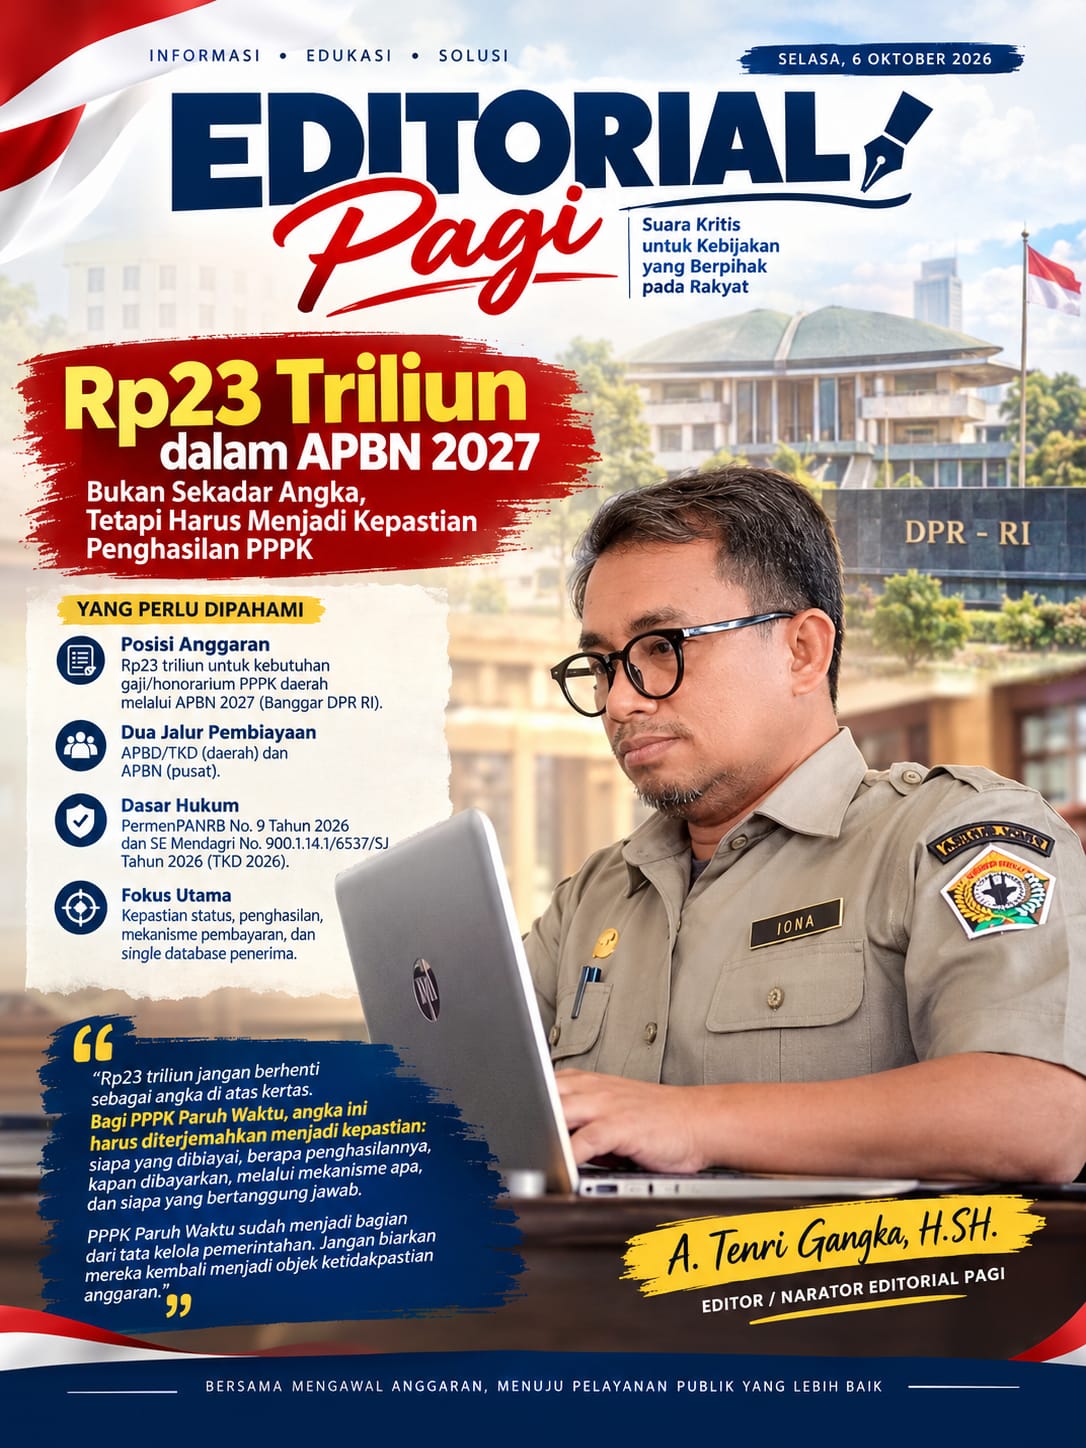


Rp23 Triliun dalam APBN 2027: Bukan Sekadar Angka, Tetapi Harus Menjadi Kepastian Penghasilan PPPK
Oleh: A. Tenri Gangka, H.SH.
Editorial Pagi | 6 Oktober 2026

Angka Rp23 triliun yang disepakati Pemerintah dan Badan Anggaran DPR RI dalam APBN 2027 menjadi salah satu titik penting dalam sejarah pembiayaan PPPK di daerah. Anggaran tersebut diarahkan untuk mengambil alih kebutuhan gaji/honorarium PPPK daerah yang selama ini sebagian besar bersumber dari APBD. Pemerintah dan DPR kemudian mengesahkan APBN 2027 pada 29 September 2026.
Namun, publik—terutama PPPK Paruh Waktu—perlu membaca angka Rp23 triliun ini secara jernih. Rp23 triliun tidak boleh serta-merta dipahami sebagai “uang Rp23 triliun khusus PPPK Paruh Waktu”. Secara resmi, yang disebut dalam pembahasan Banggar adalah kebutuhan gaji/honorarium PPPK daerah secara lebih luas. Karena itu, yang harus dikawal berikutnya adalah postur, rincian program, sasaran penerima, mekanisme penyaluran, serta regulasi pelaksanaannya.
Di sinilah posisi PPPK Paruh Waktu menjadi sangat penting
PermenPANRB Nomor 9 Tahun 2026 telah memberikan dasar hukum bagi keberadaan PPPK Paruh Waktu, termasuk jabatan guru, tenaga kesehatan, pengelola umum operasional, operator layanan operasional, pengelola layanan operasional, dan penata layanan operasional. Regulasi tersebut juga mengatur perjanjian kerja, hak dan kewajiban, serta mekanisme pengalihan PPPK Paruh Waktu menjadi PPPK.
Sementara itu, pada sisi fiskal daerah, pemerintah telah menerbitkan kebijakan penyesuaian TKD 2026 yang mengarahkan pemenuhan kebutuhan belanja jasa PPPK Paruh Waktu. Artinya, sebelum skema pembiayaan pusat 2027 berjalan penuh, daerah tetap memiliki tanggung jawab penganggaran sesuai ketentuan yang berlaku.
Skemanya harus dibaca sebagai dua jalur pembiayaan.
Pertama — jalur daerah/TKD:
APBD dan dukungan TKD menjadi instrumen pembiayaan kewajiban daerah, termasuk kebutuhan penghasilan/belanja jasa PPPK Paruh Waktu sesuai ketentuan yang berlaku.
Kedua — jalur pusat/APBN:
Mulai 2027, Pemerintah dan DPR telah menyepakati penganggaran Rp23 triliun untuk kebutuhan gaji/honorarium PPPK daerah melalui APBN. Kebijakan ini dimaksudkan sekaligus mengurangi tekanan fiskal pemerintah daerah.
Dengan demikian, substansi persoalannya bukan sekadar “ada Rp23 triliun atau tidak”. Pertanyaan yang jauh lebih penting adalah: berapa bagian yang benar-benar dialokasikan untuk PPPK Paruh Waktu, siapa penerimanya, bagaimana statusnya, dan melalui instrumen anggaran apa penghasilan tersebut dibayarkan?
PPPK Paruh Waktu tidak boleh hilang dalam perpindahan pos anggaran
Pemerintah sendiri sebelumnya telah menyampaikan berbagai skema penguatan status PPPK. Bahkan terdapat pernyataan resmi dari DPR mengenai rencana pengalihan sebagian PPPK Paruh Waktu menjadi penuh waktu dan pembiayaannya melalui APBN 2027.
Karena itu, transisi dari APBD → TKD/APBN → Kementerian/Lembaga atau mekanisme pusat harus mempunyai single database, dasar hukum yang jelas, dan daftar penerima yang terukur.
Jangan sampai terjadi situasi di mana pemerintah pusat menyatakan anggaran tersedia, sementara pemerintah daerah menunggu petunjuk teknis; atau sebaliknya, daerah menganggap seluruh kewajiban telah diambil alih pusat sementara mekanisme transfer belum efektif.
Anggaran harus mengikuti status dan hak pegawai, bukan status pegawai yang dibuat mengikuti celah anggaran.
Catatan penting: Rp31,1 triliun dan Rp23 triliun bukan angka yang identik
Pada 14 September 2026, Menteri Keuangan saat itu, Purbaya Yudhi Sadewa, pernah menyampaikan rencana anggaran sekitar Rp31,1 triliun untuk pengalihan status PPPK Paruh Waktu menjadi penuh waktu sekaligus pengambilalihan pembayaran PPPK daerah secara bertahap.
Kemudian, dalam pembahasan APBN 2027, angka yang disepakati Pemerintah dan Banggar DPR untuk kebutuhan gaji/honorarium PPPK adalah Rp23 triliun.
Perbedaan angka tersebut harus dijelaskan secara administratif dan fiskal. Publik berhak mengetahui apakah perbedaannya berasal dari perubahan cakupan program, perubahan skema pengalihan, komponen belanja, tahapan implementasi, atau memang terdapat kebutuhan anggaran lain di luar Rp23 triliun.
Ini bukan persoalan mencari siapa yang benar atau salah. Ini adalah persoalan transparansi APBN dan kepastian hak penghasilan ASN.
“Rp23 triliun jangan berhenti sebagai angka yang indah di atas kertas. Bagi PPPK Paruh Waktu, angka tersebut harus diterjemahkan menjadi kepastian: siapa yang dibiayai, berapa penghasilannya, kapan dibayarkan, melalui mekanisme apa, dan siapa yang bertanggung jawab ketika pembayaran tidak terlaksana. PPPK Paruh Waktu sudah menjadi bagian dari tata kelola pemerintahan. Karena itu, jangan biarkan mereka kembali menjadi objek ketidakpastian anggaran.”
— A.Tenri Gangka, H.SH.
Pada akhirnya, APBN 2027 telah disahkan, tetapi pekerjaan belum selesai.
Tahap berikutnya adalah memastikan dokumen pelaksanaan anggaran, regulasi turunan, database nasional, mekanisme transfer, dan penganggaran daerah benar-benar selaras.
Bagi PPPK Paruh Waktu, perjuangan berikutnya bukan lagi sekadar memperdebatkan “Rp23 triliun untuk siapa?”, tetapi memastikan bahwa setiap rupiah yang dialokasikan negara benar-benar sampai kepada aparatur yang telah bekerja dan memberikan pelayanan kepada masyarakat.
Karena kepastian status tanpa kepastian penghasilan bukanlah penyelesaian.